حسابداری و مالیات شرکت در ترکیه از روز ثبت شرکت شروع میشود، نه از روز اولین فروش. این صفحه برای صاحبان شرکتهای ایرانیِ ثبتشده در ترکیه و کسانی است که قصد ثبت دارند و میخواهند بدانند چه مالیاتهایی، با چه نرخی و در چه مهلتی باید پرداخت و اظهار شود.
پاسخ کوتاه
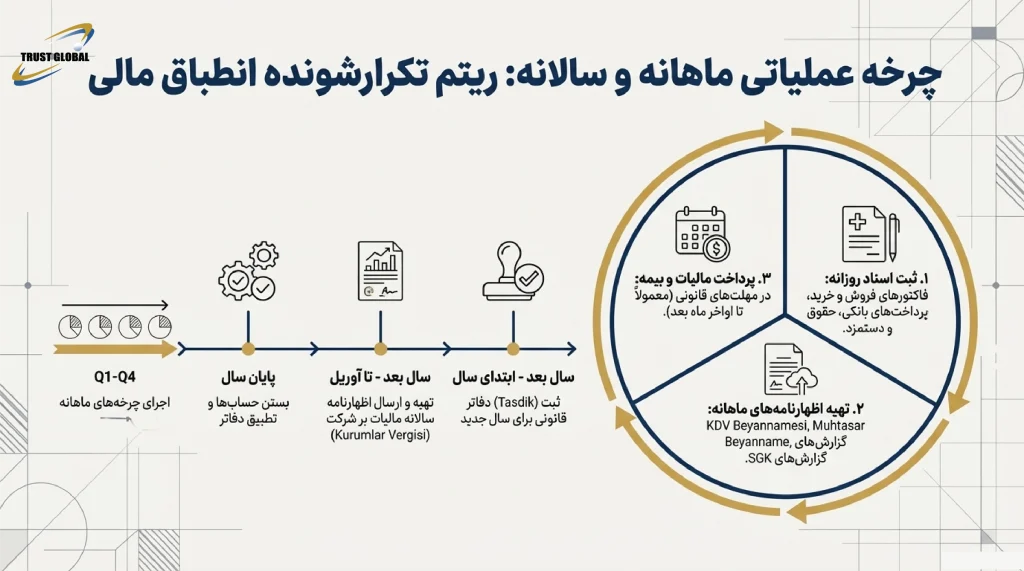
هر شرکت در ترکیه باید دفاتر قانونی نگه دارد، اظهارنامههای ماهانه KDV و Muhtasar و اظهارنامه سالانه مالیات شرکت را بفرستد، حتی اگر فروش نداشته باشد. در عمل این کار با حسابدار رسمی دارای پروانه (SMMM) و از طریق سامانههای اداره درآمد (GİB) انجام میشود. تأخیر یا خطا جریمه و بهره تأخیر دارد.
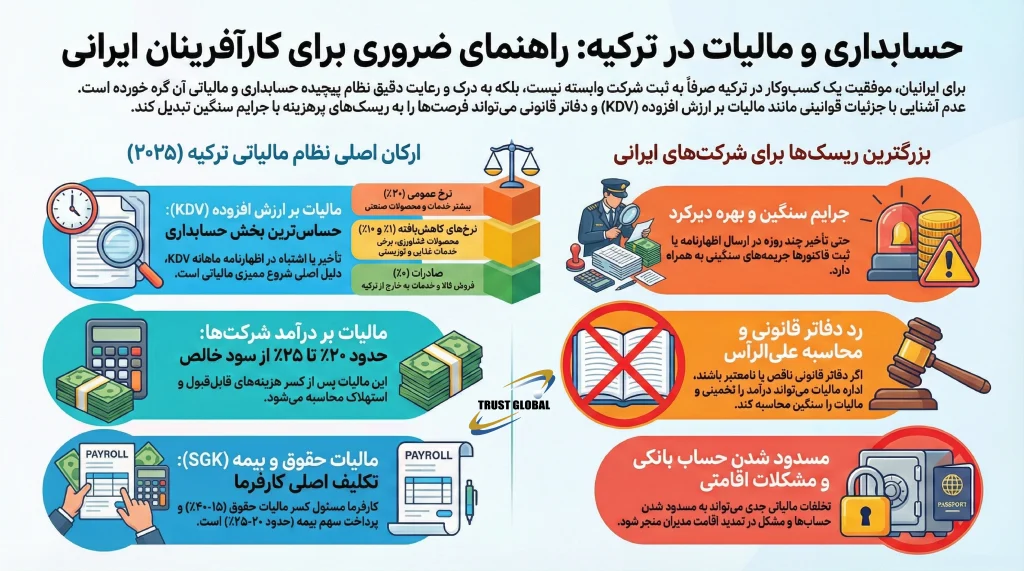
- مالیات بر درآمد شرکتها: ۲۵٪؛ حداقل مالیات داخلی شرکت: ۱۰٪ (از ۲۰۲۵).
- KDV: نرخ عمومی ۲۰٪، کاهشیافته ۱۰٪ و ۱٪.
- مالیات تکلیفی بر سود تقسیمی: ۱۵٪.
- مهلت عادی: Muhtasar تا روز ۲۶ و KDV تا روز ۲۸ ماه بعد (با تعطیلات یا تمدید رسمی ممکن است جابهجا شود).
✔ آخرین بررسی: ۶ آبان ۱۴۰۵ (۲۸ اکتبر ۲۰۲۶) · تهیه و بازبینی: تیم کارشناسی امور شرکتی و مالیاتی تراست گلوبال · بر پایه منابع رسمی دولت ترکیه (فهرست منابع در انتهای صفحه)
شرکت در ترکیه چه مالیاتهایی میپردازد؟
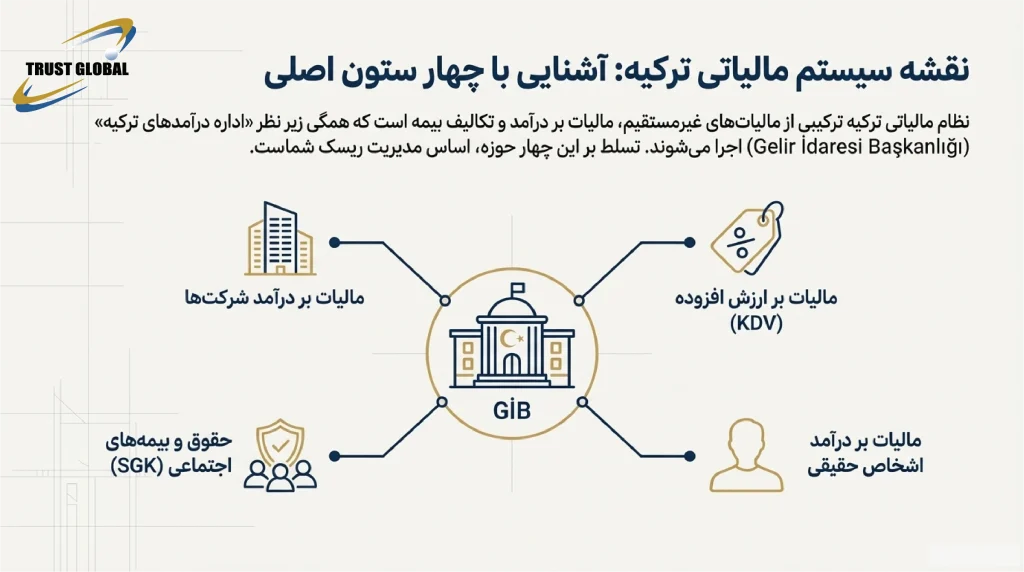
مالیاتهای اصلی یک شرکت در ترکیه، مالیات بر درآمد شرکت (Kurumlar Vergisi)، مالیات بر ارزش افزوده (KDV)، مالیاتهای تکلیفی (stopaj) و در صورت داشتن کارمند، مالیات حقوق و حق بیمه SGK است.
این موضوع بخشی از هزینه و مالیات سال اول شرکت در ترکیه است؛ مسیر کامل و پیشنیازها را آنجا توضیح دادهایم.
| مالیات | نرخ ۲۰۲۶ | دوره | توضیح |
|---|---|---|---|
| مالیات بر درآمد شرکت (Kurumlar Vergisi) | ۲۵٪ (عمومی) | سالانه + پیشپرداختهای دورهای (geçici vergi) | بر سود خالص پس از هزینههای قابل قبول |
| حداقل مالیات داخلی شرکت | ۱۰٪ | سالانه | طبق قانون ۷۵۲۴ از ۲۰۲۵؛ مالیات نهایی نباید کمتر از این حد شود |
| KDV | ۲۰٪ / ۱۰٪ / ۱٪ | ماهانه | صادرات کالا با شرایط قانونی معاف با حق استرداد |
| مالیات تکلیفی سود تقسیمی | ۱۵٪ | هنگام توزیع | از دسامبر ۲۰۲۴؛ برای سهامدار خارجی ممکن است معاهده مالیات مضاعف اثر داشته باشد |
| مالیات حقوق و stopaj | پلکانی / بر اساس نوع پرداخت | ماهانه در Muhtasar | کسر از حقوق، اجاره از شخص حقیقی و حقالزحمه آزاد |
| حق بیمه SGK | سهم کارفرما و کارمند | ماهانه | در همان اظهارنامه Muhtasar ve Prim Hizmet |
ساختار کلی ثبت شرکت و انتخاب نوع آن را در راهنمای جامع ثبت شرکت در ترکیه توضیح دادهایم.
تقویم اظهارنامهها و مهلتهای مالیاتی چگونه است؟
اظهارنامهها بهصورت الکترونیکی (e-Beyanname) ارسال میشوند. اداره درآمد گاهی بهدلیل تعطیلات یا اختلال سامانه مهلتها را تمدید میکند (مثلاً تمدید مهلت دوره آوریل ۲۰۲۶ با بخشنامه VUK-199)، اما برنامه را باید بر اساس مهلت عادی تنظیم کرد.
| اظهارنامه | دوره | مهلت عادی |
|---|---|---|
| Muhtasar ve Prim Hizmet Beyannamesi (حقوق، stopaj، بیمه) | ماهانه | تا روز ۲۶ ماه بعد |
| KDV Beyannamesi | ماهانه | تا روز ۲۸ ماه بعد |
| پیشپرداخت مالیات (Geçici Vergi) | سهماهه | طبق تقویم GİB برای هر فصل |
| Kurumlar Vergisi Beyannamesi | سالانه | تا پایان ماه چهارم پس از سال مالی (برای سال تقویمی: پایان آوریل) |
شرکت تازهتأسیس از نظر حسابداری به چه چیزهایی نیاز دارد؟
پیش از اولین فاکتور، شرکت باید پرونده مالیاتی، ابزارهای الکترونیکی و دفاتر قانونی را آماده کند. این مراحل معمولاً همراه حسابدار رسمی انجام میشود.

- قرارداد با حسابدار رسمی (SMMM) دارای پروانه طبق قانون ۳۵۶۸؛ امور مالیاتی شخص بدون پروانه را نپذیرید.
- تکمیل پرونده مالیاتی شرکت و احراز آدرس توسط اداره مالیات.
- امضای الکترونیک مدیر و مهر مالی (mali mühür) برای سامانههای الکترونیک.
- تعیین وضعیت دفاتر: دفاتر کاغذی با تأیید نوتر یا دفتر الکترونیک (e-Defter) بسته به مشمولیت.
- فعالسازی فاکتور الکترونیک (e-Fatura / e-Arşiv) در صورت مشمولیت یا بهصورت داوطلبانه.
- تعریف روال مستندسازی: همه پرداختها از حساب بانکی شرکت، فاکتور برای هر هزینه، قرارداد مکتوب برای هر همکاری.

دفاتر قانونی و نگهداری اسناد
شرکتها دفتر روزنامه (Yevmiye Defteri)، دفتر کل (Defter-i Kebir) و دفتر موجودی و ترازنامه (Envanter Defteri) نگه میدارند؛ دفاتر کاغذی باید پیش از استفاده نزد نوتر تأیید (tasdik) شوند. طبق قانون آیین مالیاتی (VUK)، اسناد و دفاتر باید دستکم ۵ سال از ابتدای سال بعد نگهداری شوند و قانون تجارت مدت نگهداری ۱۰ ساله را برای دفاتر تجاری پیشبینی کرده است.
حسابداری شرکت شما در چه وضعیتی است؟
این سه خط را کامل کنید تا کارشناس امور مالیاتی تراست گلوبال در واتساپ پاسخ دهد. در پیام اول مدارک مالی ارسال نکنید.
هزینه حسابداری شرکت در ترکیه به چه عواملی بستگی دارد؟
حقالزحمه حسابدار رسمی توافقی است و اتاقهای حرفهای حسابداران حداقل تعرفه منتشر میکنند. رقم واقعی به حجم کار بستگی دارد، نه به نوع شرکت بهتنهایی.

- تعداد اسناد و فاکتورها در ماه.
- تعداد کارمندان و پیچیدگی حقوق و بیمه.
- تجارت خارجی: فاکتورهای ارزی، اسناد گمرکی و استرداد KDV صادرات کار بیشتری میبرد.
- دفتر الکترونیک و فاکتور الکترونیک و هزینه نرمافزار و مهر مالی.
- کارهای خاص: افزایش سرمایه، انحلال، پاسخ به بازرسی و گزارش برای درخواست مجوز کار.
برآورد حقالزحمه پس از بررسی حجم کار شرکت اعلام میشود. هزینههای رسمی تأسیس را جداگانه در هزینه ثبت شرکت در ترکیه توضیح دادهایم.
حسابداری چه ارتباطی با اقامت، بانک و آدرس شرکت دارد؟
پرونده مالیاتی شرکت، پایه سه موضوع دیگر است و نظم یا بینظمی آن مستقیماً روی آنها اثر میگذارد.
- مجوز کار و اقامت: ÇSGB در بررسی درخواست و تمدید مجوز کار، سرمایه پرداختشده، فروش خالص، اشتغال و پرداخت حقوق و بیمه را از اسناد رسمی شرکت میبیند. مسیر کامل را در اقامت ترکیه از طریق ثبت شرکت بخوانید.
- بانک: بانکها برای بررسیهای KYC و AML، تناسب گردش حساب با اظهارنامهها را میسنجند.
- آدرس: احراز آدرس رسمی و دریافت ابلاغیهها، از جمله از طریق صندوق اعلان الکترونیک، بخشی از انطباق مالیاتی است؛ برای آدرس، صفحه دفتر مجازی در ترکیه را ببینید.
اشتباهات رایج در حسابداری و مالیات شرکت در ترکیه

- نفرستادن اظهارنامه در ماههای بیفعالیت: جریمه بینظمی (usulsüzlük cezası) برای هر اظهارنامه دیرکرد اعمال میشود.
- پرداخت هزینههای شرکت از حساب شخصی: هزینه قابل قبول نمیشود و ردیابی پول را دشوار میکند.
- استفاده از «حسابدار» بدون پروانه SMMM: مسئولیت حرفهای و دسترسی رسمی به سامانهها وجود ندارد.
- برداشت پول شرکت بدون مستندسازی: برداشت شرکا از صندوق شرکت ممکن است مشمول بهره فرضی و مالیات شود.
- رها کردن شرکت بدون انحلال رسمی: تکالیف و جریمهها ادامه پیدا میکند و طبق ماده ۳۵ قانون ۶۱۸۳ ممکن است به شرکای Ltd. برسد.
- نادیده گرفتن مهلت افزایش سرمایه: شرکتهای قدیمی تا ۳۱ دسامبر ۲۰۲۷ باید سرمایه را به ۵۰٬۰۰۰ لیر (Ltd.) یا ۲۵۰٬۰۰۰ لیر (A.Ş.) برسانند.
تراست گلوبال در این مسیر چه کمکی میکند؟

- گفتوگوی اولیه و شرح وضعیت: نوع شرکت، فعالیت، کارمندان و وضعیت اظهارنامهها.
- بررسی مدارک و انتخاب مسیر: بررسی پرونده مالیاتی در GİB و تعیین کارهای عقبافتاده یا ساختار مناسب از ابتدا.
- شفافسازی هزینه، زمان و ریسک قبل از شروع: برآورد حقالزحمه ماهانه و جریمههای احتمالی معوقه.
- اجرا و پیگیری تا نتیجه: هماهنگی با حسابدار رسمی همکار، ارسال اظهارنامهها، پاسخ به ابلاغیهها و گزارش ماهانه به زبان فارسی.
آنچه باید آماده کنید: روزنامه ثبت شرکت، شماره مالیاتی، دسترسیهای e-Devlet یا امضای الکترونیک (بهصورت امن و حضوری)، صورتحسابهای بانکی و قراردادهای جاری. برای تغییرات رسمی شرکت، صفحه پشتیبانی و تمدید مدارک شرکت را ببینید.
سؤالات متداول درباره حسابداری و مالیات شرکت در ترکیه
آیا شرکتی که هیچ فروشی ندارد هم باید اظهارنامه بدهد؟
بله. اظهارنامههای ماهانه KDV و Muhtasar و اظهارنامه سالانه شرکت باید حتی با رقم صفر ارسال شوند. ارسالنکردن جریمه بینظمی دارد و پرونده را پرریسک میکند.
آیا داشتن حسابدار رسمی اجباری است؟
اظهارنامههای الکترونیک شرکت در عمل از طریق حسابدار رسمی دارای پروانه (SMMM) ارسال میشوند و نگهداری صحیح دفاتر بدون او عملی نیست. برای شرکتهای بزرگ، حسابرسی مستقل یا تأیید حسابدار قسمخورده (YMM) هم ممکن است لازم شود.
مالیات سود شرکت چگونه به سهامدار ایرانی میرسد؟
پس از پرداخت ۲۵٪ مالیات شرکت، هنگام توزیع سود ۱۵٪ مالیات تکلیفی کسر میشود. ترکیه و ایران معاهده اجتناب از مالیات مضاعف دارند که ممکن است نرخ را تغییر دهد؛ این موضوع باید برای هر پرونده جداگانه بررسی شود.
اسناد حسابداری را چند سال باید نگه داشت؟
طبق قانون آیین مالیاتی حداقل ۵ سال از ابتدای سال بعد و طبق قانون تجارت تا ۱۰ سال برای دفاتر و اسناد تجاری. نگهداری الکترونیک منظم، پاسخ به بازرسی را آسان میکند.
اگر چند ماه اظهارنامه نفرستاده باشم چه کنم؟
هرچه زودتر با حسابدار رسمی اظهارنامههای معوق را ارسال کنید. قانون آیین مالیاتی برای اظهار داوطلبانه پیش از شروع بازرسی (pişmanlık) کاهش قابل توجه جریمه را پیشبینی کرده است.
منابع رسمی و مراجع (بررسیشده در آبان ۱۴۰۵)
- اداره درآمد ترکیه (Gelir İdaresi Başkanlığı) – نرخها، e-Beyanname، e-Fatura و e-Defter
- پایگاه قوانین ترکیه (Mevzuat) – قانون مالیات شرکتها ۵۵۲۰، قانون KDV ۳۰۶۵، قانون آیین مالیاتی ۲۱۳، قانون ۳۵۶۸
- تمدید مهلت اظهارنامهها – بخشنامه VUK-199 (Alomaliye، مه ۲۰۲۶) – مهلتهای Muhtasar و KDV
- روزنامه رسمی ترکیه (Resmî Gazete) – قانون ۷۵۲۴ و مهلت افزایش سرمایه
- سازمان تأمین اجتماعی ترکیه (SGK) – حق بیمه کارکنان
این صفحه برای آگاهی عمومی تهیه شده و جایگزین مشاوره حقوقی یا مالی متناسب با پرونده شما نیست. قوانین، تعرفهها و رویه ادارات ترکیه ممکن است تغییر کنند؛ پیش از هر اقدام، وضعیت خود را با منبع رسمی یا کارشناس بررسی کنید.
حسابداری شرکتتان را منظم و قابل دفاع کنید
وضعیت شرکت و اظهارنامهها را بفرستید؛ کارشناس کارهای معوق، ریسک جریمه و هزینه حسابداری ماهانه را برایتان روشن میکند.